マイホームを買うベストタイミングは「年齢」と「金利」、どっちを優先すべき?
2026.09.25
こんにちは!街の不動産みっけの神藤です!
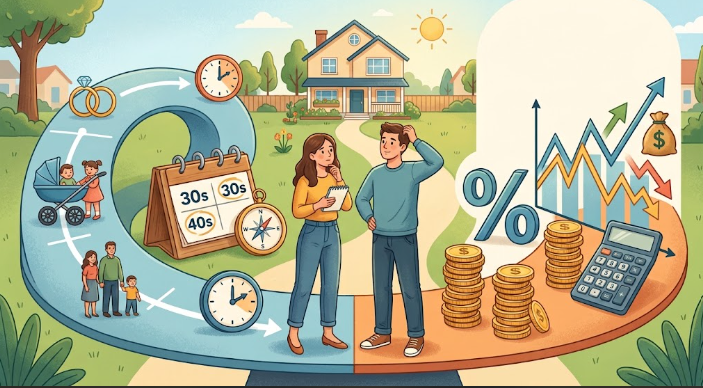
マイホームの購入を考え始めたとき、多くの方が直面するのが「何歳までに買うべきか(年齢)」と「金利が変動するタイミング(金利)」という2つの大きな悩みです。 「年齢が上がると住宅ローンが組みにくくなる?」 「低金利のいま買わないと損をする?」 不動産売買の現場でもよくご相談いただくこの疑問、どちらを優先して考えるべきなのかを分かりやすく解説します。
マイホームの購入を考え始めたとき、多くの方が直面するのが「何歳までに買うべきか(年齢)」と「金利が変動するタイミング(金利)」という2つの大きな悩みです。 「年齢が上がると住宅ローンが組みにくくなる?」 「低金利のいま買わないと損をする?」 不動産売買の現場でもよくご相談いただくこの疑問、どちらを優先して考えるべきなのかを分かりやすく解説します。
1. 「年齢」を優先して考えるメリット・デメリット
住宅ローンの大部分は「完走時年齢(一般的に80歳未満)」や「団体信用生命保険(団信)への加入」が条件となります。そのため、年齢が上がるにつれて借入期間が短くなり、毎月の返済額の負担が増えるというデメリットがあります。 一方で、年齢を重ねている分、頭金をしっかり用意できたり、キャリアや収入が安定してからのほうが予算に余裕を持った計画が立てやすいという大きなメリットもあります。2. 「金利」を優先して考えるメリット・デメリット
「金利が低い時期に買ったほうが、総支払額を抑えられる」というのは間違いありません。金利が0.5%違うだけでも、数百万単位でトータルの返済額が変わってくるため、金利の動向は非常に気になるところです。 しかし、金利ばかりを気にして「まだ生活基盤やライフプランが定まっていないのに急いで購入する」のは本末転倒。住宅ローンの金利は経済情勢によって変動するため、予想外の負担増に対応できる家計のゆとりもセットで考えておく必要があります。3. 結論:どちらを優先すべき?
結論として、年齢と金利のどちらか一方だけで判断するのは危険です。一番大切な優先順位は、「ご自身のライフプラン(結婚、子育て、働き方など)」です。- 子どもを転校させたくないタイミング
- 家賃の支払いと住宅ローンのバランスを見直したいとき
- これからの暮らしを落ち着かせたい時期
まとめ|迷ったらプロにご相談を
「うちの年齢と年収なら、どのくらいの予算が安全なの?」 「今の金利だと、実際毎月いくらになる?」など、具体的な数字に落とし込むと見えてくることもたくさんあります。 マイホーム購入のタイミングでお悩みでしたら、ぜひお気軽に街の不動産みっけまでご相談ください。 お客様のペースに合わせた無理のない資金計画を一緒にお手伝いいたします!
カテゴリ: